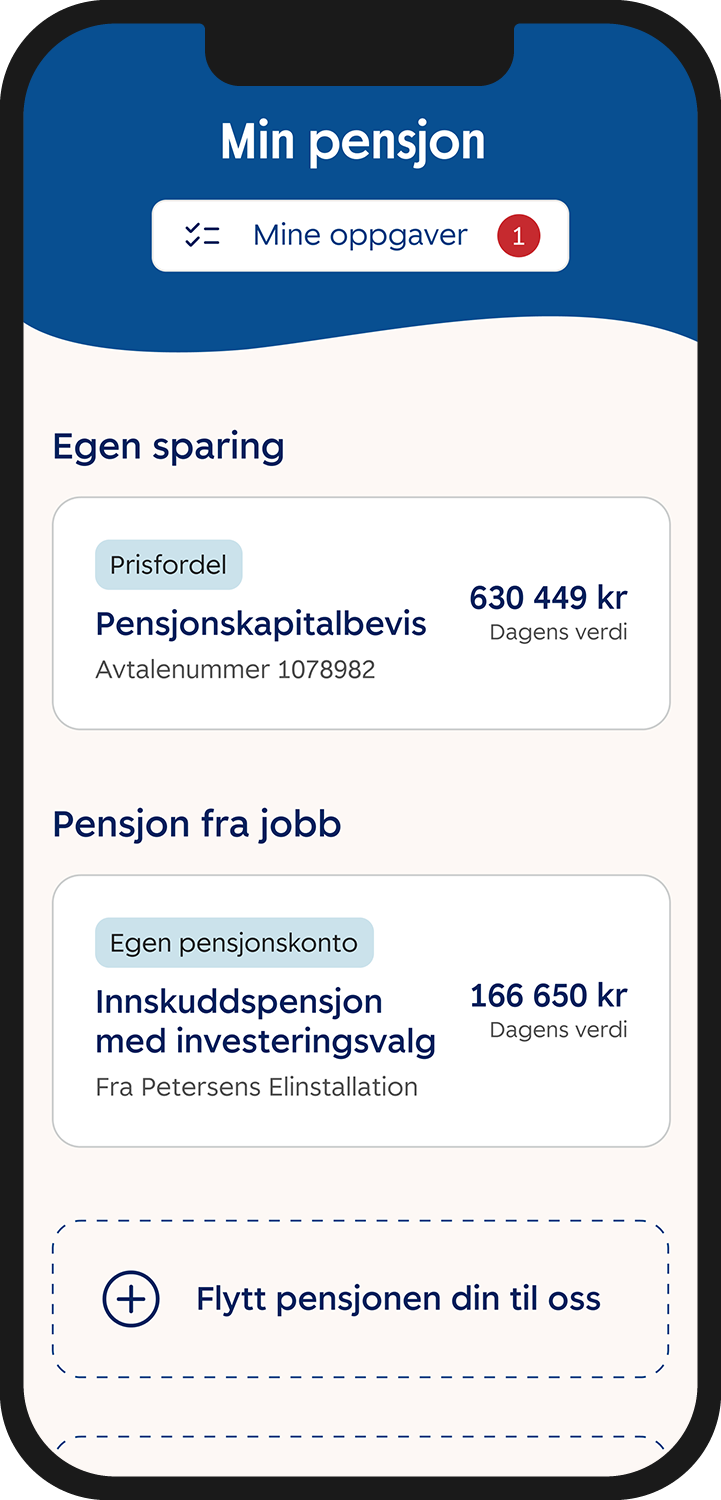
Når du sparer til pensjon, tar vi vare på pengene dine ved å investere dem og følge dem opp over tid. Dette kalles kapitalforvaltning.
Vår jobb er å sørge for at pensjonspengene dine jobber best mulig for deg – år etter år, helt fram til du skal bruke dem. Vi gjør dette ved å
investere langsiktig
fordele pengene på mange investeringer
tilpasse sparingen til din situasjon
stille krav til ansvarlige investeringer
Du slipper å følge med selv – vi tar jobben.
Spareprofil
En spareprofil, også kalt investeringsprofil, forteller hvordan sparingen din er satt sammen. Det er typisk en blanding av aksje- og rentefond. Du kan selv velge denne fordelingen, noe som vil påvirke risiko og avkastning på sparepengene dine.
Det viktigste valget for pensjonen din
Pensjonssparingen din investeres i aksjer og renter. Det er én ting som betyr mer enn noe annet: hvor stor andel som plasseres i aksjer.
Aksjer gir høyere forventet avkastning over tid, men svinger mer.
Renter gir mer stabilitet, men lavere forventet avkastning.
Over tid er det fordelingen mellom aksjer og renter som har størst betydning for hva du får i pensjon. Når det er mange år igjen før du skal gå av med pensjon, tåler sparingen bedre de svingningene som følger med aksjemarkedet.
Hva er en spareprofil?
En spareprofil bestemmer fordelingen mellom aksjer og renter. Det gjør det enklere å velge riktig risiko for deg.
Du kan velge mellom spareprofiler med
ulik risiko
sparing tilpasset hvor lenge du skal spare
automatisk nedtrapping mot pensjon
Du kan også få hjelp av vår digitale rådgiver til å finne en løsning som passer dine behov.
Nedenfor ser du hvilke spareprofiler du kan velge mellom.
Spareprofil
En spareprofil, også kalt investeringsprofil, forteller hvordan sparingen din er satt sammen. Det er typisk en blanding av aksje- og rentefond. Du kan selv velge denne fordelingen, noe som vil påvirke risiko og avkastning på sparepengene dine.
Hvilken spareprofil passer for deg?
Her ser du de ulike spareprofilene du kan velge mellom. Deretter velger du hvordan pengene skal forvaltes.
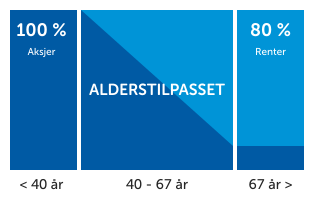
Alderstilpasset spareprofil
For deg som vil at sparingen tilpasser seg automatisk.
Høy aksjeandel i starten gir gode muligheter for vekst.
Risikoen trappes gradvis ned mot pensjon.
Aksjeandelen reduseres fra 100 til 20 prosent mellom 40 og 67 år.
En liten andel av sparingen investeres i eiendom (gjelder ikke svanemerket forvaltning).
Aksjer: 100 % aksjefond
For deg som vil ta høy risiko for høyest mulig forventet avkastning.
100 % aksjer / 0 % renter.
Høyest forventet avkastning, men også størst svingninger.
Aksjeandelen trappes ned fra 100 til 40 prosent mellom 57 og 67 år. Du kan slå av nedtrappingen hvis du ønsker det.
Offensiv: 75 % aksjefond
For deg som ønsker høy risiko og høy forventet avkastning.
75 % aksjer / 25 % renter.
Høyere forventet avkastning enn moderat sparing, men også større svingninger.
Aksjeandelen trappes ned fra 75 til 30 prosent mellom 57 og 67 år. Du kan slå av nedtrappingen hvis du ønsker det.
En liten andel av sparingen investeres i eiendom (gjelder ikke svanemerket forvaltning).
Moderat: 50 % aksjefond
For deg som vil ha en balanse mellom trygghet og forventet avkastning.
50 % aksjer / 50 % renter.
Jevnere utvikling med gode muligheter for avkastning over tid.
Aksjeandelen trappes ned fra 50 til 20 prosent mellom 57 og 67 år. Du kan slå av nedtrappingen hvis du ønsker det.
En liten andel av sparingen investeres i eiendom (gjelder ikke svanemerket forvaltning).
Forsiktig: 25 % aksjefond
For deg som ønsker lav risiko.
25 % aksjer / 75 % renter.
Begrensede svingninger og noe vekst.
Aksjeandelen trappes ned fra 25 til 10 prosent mellom 57 og 67 år. Du kan slå av nedtrappingen hvis du ønsker det.
En liten andel av sparingen investeres i eiendom (gjelder ikke svanemerket forvaltning).
Renter: 100 % rentefond
For deg som vil ta minst mulig risiko.
0 % aksjer / 100 % renter.
Stabil utvikling, men lavere forventet avkastning.
En liten andel av sparingen investeres i eiendom (gjelder ikke svanemerket forvaltning).
Hvordan forvaltes pengene?
Når du har valgt spareprofil, velger du hvordan investeringene skal forvaltes. Du kan velge mellom tre forvaltningsformer: aktiv, indeks eller svanemerket forvaltning. Felles for alle tre er at de bygger på de samme prinsippene for langsiktighet, risikospredning og ansvarlige investeringer.
Aktiv forvaltning
For deg som vil gi pensjonssparingen flere muligheter.
Vi mener aktiv forvaltning gir bedre muligheter for høyere avkastning over tid.
Vi tar aktive investeringsvalg i stedet for bare å følge markedet.
Erfarne forvaltere gjør grundige analyser for å finne investeringsmuligheter andre overser.
Vi investerer bredere, også i eiendom og unoterte selskaper.
Investeringene følges tett opp med tydelige krav til bærekraft.
For å gi deg en best mulig pensjon investerer vi også i eiendom og utvalgte prosjekter innen norsk, fornybar energi.
Disse investeringene
kan gi jevn og god avkastning over tid
bidrar til bedre spredning av risiko
gir tilgang til investeringer du normalt ikke får som privatperson
Eiendom: Rundt fem prosent av sparingen investeres i næringseiendom. Eiendom har historisk gitt stabil avkastning og bidrar til å gjøre pensjonssparingen mer robust. SpareBank 1 Forsikring har lang erfaring med eiendom og eier bygg sentralt plassert i Oslo. Les mer om våre næringseiendommer.
Eiendom inngår i aktiv og indeksforvaltning, men ikke i svanemerket forvaltning.
Fornybar energi: I aktiv forvaltning investeres også en mindre andel i unoterte selskaper innen fornybar energi. Dette gir flere muligheter for avkastning og investeringer i løsninger for framtiden.
Avkastningsrapportene
Tidligere avkastning er ingen garanti for framtidig avkastning, men rapportene kan gi et bilde av hvordan spareprofilene og forvaltningsformene har utviklet seg over tid.
Spareprofil
En spareprofil, også kalt investeringsprofil, forteller hvordan sparingen din er satt sammen. Det er typisk en blanding av aksje- og rentefond. Du kan selv velge denne fordelingen, noe som vil påvirke risiko og avkastning på sparepengene dine.
Når du sparer til pensjon, er det viktig å tenke langsiktig. Markedene vil alltid gå opp og ned underveis, men for pensjonssparing er det som regel viktigere å holde kursen enn å gjøre endringer når markedet svinger.
Spareprofil
En spareprofil, også kalt investeringsprofil, forteller hvordan sparingen din er satt sammen. Det er typisk en blanding av aksje- og rentefond. Du kan selv velge denne fordelingen, noe som vil påvirke risiko og avkastning på sparepengene dine.
Få oversikt over pensjonen din
I kundeportalen Min pensjon kan du se hvordan pengene dine er investert, velge spareprofil og følge avkastning over tid.
Spareprofil
En spareprofil, også kalt investeringsprofil, forteller hvordan sparingen din er satt sammen. Det er typisk en blanding av aksje- og rentefond. Du kan selv velge denne fordelingen, noe som vil påvirke risiko og avkastning på sparepengene dine.
{
"EMAIL_FIELD_ERROR": "Skriv inn en gyldig e-postadresse.",
"CHECKBOX_ERROR": "",
"CHECKBOX_GROUP_ERROR": "Velg minst et av alternativene",
"DROPDOWN_ERROR": "Gjør et valg i nedtrekkslisten.",
"DATE_TO_FROM_ERROR": "Ugyldig dato (eksempel på gyldig dato 31.12.2016).",
"RADIO_ERROR": "Velg et alternativ.",
"POSTAL_CODE_ERROR": "Skriv inn et gyldig postnummer (4 siffer).",
"TEXT_FIELD_ERROR": "Feltet må fylles ut.",
"TEXT_FIELD_CONTENTS_ERROR": "Ugyldig verdi.",
"ACCOUNT_FIELD_ERROR": "Skriv inn et gyldig kontonummer (11 siffer).",
"ORGANISATION_FIELD_ERROR": "Skriv inn et gyldig organisasjonsnummer (9 siffer).",
"SSN_ERROR": "Skriv inn et gyldig fødselsnummer (11 siffer).",
"PHONE_ERROR": "Skriv inn et gyldig telefonnummer (8 siffer).",
"MOBILE_PHONE_NO_ERROR": "Skriv inn et gyldig norsk mobilnummer (8 siffer)",
"SEARCH_ALLE": "Alle",
"MORE_INFO": "Vis mer informasjon",
"RESULT_TYPE_BANK": "Bankkontor",
"RESULT_TYPE_ADVISOR": "Rådgiver",
"VIEW_IN_MAP": "Vis i kart",
"BEFORE_COUNT_TEXT": "Du har",
"AFTER_COUNT_TEXT": "oppgave som venter på deg",
"AFTER_COUNT_TEXT_PLURAL": "oppgaver som venter på deg",
"MINE_OPPGAVER_LINK_TEXT": "Relevant for deg",
"MINE_OPPGAVER_CLOSE_TEXT": "Ikke nå",
"MINE_OPPGAVER_COUNT_TEXT": "en",
"FORM_ERROR_LABEL":"Feil i skjema
",
"FORM_SUCCESS_LABEL":"Takk for din henvendelse",
"TEXT_FIELD_LENGTH_ERROR":"TEXT_FIELD_LENGTH_ERROR",
"TEXTAREA_FIELD_LENGTH_ERROR":"Maks 2000 tegn",
"NUMBER_ERROR": "Du kan kun skrive inn tall.",
"SEC_BLOCKER_DROPDOWN_DEFAULT": "Velg land",
"GLOBAL_SEARCH_NO_RESULT_TEXT": "Ingen treff på",
"GLOBAL_SEARCH_FACET_LABEL": "Vis resultater fra",
"MODAL_CLOSE": "Lukk",
"SEND_TO_BANK_BEFORE_INFO_TEXT": "Vil du komme rett til",
"SEND_TO_BANK_AFTER_INFO_TEXT": "neste gang?",
"SEND_TO_BANK_NEXT_BUTTON_TEXT": "Ja, husk banken min",
"SEND_TO_BANK_CANCEL_BUTTON_TEXT": "Nei, ikke nå",
"SEND_TO_BANK_NEXT_DISCLAMER_TEXT": "For at du skal slippe å velge bank hver gang, bruker vi funksjonelle informasjonskapsler som lagrer hvordan du bruker nettsidene og hvilke innstillinger du har gjort."
}