Når du sparer til pensjon, tar vi vare på pengane dine ved å investere dei og følge dei opp over tid. Dette blir kalla kapitalforvaltning.
Vår jobb er å sørge for at pensjonspengane dine jobbar best mogleg for deg – år etter år, heilt fram til du skal bruke dei. Vi gjer dette ved å
investere langsiktig
fordele pengane på mange investeringar
tilpasse sparinga til din situasjon
stille krav til ansvarlege investeringar
Du slepp å følge med sjølv – vi tar jobben.
Spareprofil
Ein spareprofil, òg kalla investeringsprofil, fortel korleis sparinga di er sett saman. Det er typisk ei blanding av aksje- og rentefond. Du kan sjølv velje denne fordelinga, noko som vil påverke risiko og avkastning på sparepengane dine.
Det viktigaste valet for pensjonen din
Pensjonssparinga di blir investert i aksjar og rente. Det er éin ting som betyr meir enn noko anna: kor stor andel som blir plassert i aksjar.
Aksjar gir høgare forventa avkastning over tid, men svingar meir.
Renter gir meir stabilitet, men lågare forventa avkastning.
Over tid er det fordelinga mellom aksjar og renter som har størst betydning for kva du får i pensjon. Når det er mange år att før du skal gå av med pensjon, toler sparinga betre dei svingingane som følger med aksjemarknaden.
Kva er ein spareprofil?
Ein spareprofil bestemmer fordeling mellom aksjar og rente. Det gjer det enklare å velje rett risiko for deg.
Du kan velje mellom spareprofilar med
ulik risiko
sparing tilpassa kor lenge du skal spare
automatisk nedtrapping mot pensjon
Du kan òg få hjelp av vår digitale rådgjevar til å finne ei løysing som passar dine behov.
Nedenfor ser du kva spareprofilar du kan velje mellom.
Spareprofil
Ein spareprofil, òg kalla investeringsprofil, fortel korleis sparinga di er sett saman. Det er typisk ei blanding av aksje- og rentefond. Du kan sjølv velje denne fordelinga, noko som vil påverke risiko og avkastning på sparepengane dine.
Kva spareprofil passar for deg?
Her ser du dei ulike spareprofilane du kan velje mellom. Deretter vel du korleis pengane skal forvaltast.
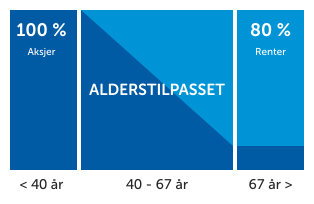
Aldersjustert spareprofil
For deg som vil at sparinga tilpasser seg automatisk.
Høg aksjeandel i starten gir gode moglegheiter for vekst.
Risikoen blir trappa gradvis ned mot pensjon.
Aksjeandelen blir redusert frå 100 til 20 prosent mellom 40 og 67 år.
Ein liten andel av sparinga vert investert i eigedom (gjer ikkje svanemerka forvaltning).
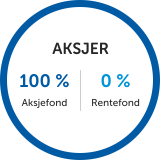
Aksjar: 100 % aksjefond
For deg som vil ta høg risiko for høgast mogleg forventa avkastning.
100 % aksjar / 0 % renter.
Høgast forventa avkastning, men også størst svingningar.
Aksjeandelen trappar ned frå 100 til 40 prosent mellom 57 og 67 år. Du kan slå av nedtrappinga viss du ønsker det.
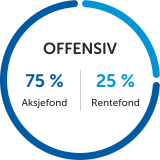
Offansiv: 75 % aksjefond
For deg som ønsker høg risiko og høg forventa avkastning.
75 % aksjar / 25 % renter.
Høgare forventa avkastning enn moderat sparing, men også større svingningar.
Aksjeandelen trappar ned frå 75 til 30 prosent mellom 57 og 67 år. Du kan slå av nedtrappinga viss du ønsker det.
Ein liten andel av sparinga vert investert i eigedom (gjelder ikkje svanemerka forvaltning).
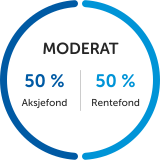
Moderat: 50 % aksjefond
For deg som vil ha ein balanse mellom tryggleik og forventa avkastning.
50 % aksjar / 50 % renter.
Jamnare utvikling med gode moglegheiter for avkastning over tid.
Aksjeandelen blir trappa ned frå 50 til 20 prosent mellom 57 og 67 år. Du kan slå av nedtrappinga viss du ønsker det.
Ein liten andel av sparinga vert investert i eigedom (gjelder ikkje svanemerka forvaltning).
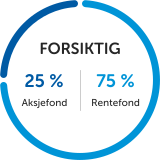
Forsiktig: 25 % aksjefond
For deg som ønsker låg risiko.
25 % aksjar / 75 % renter.
Avgrensa svingningar og noko vekst.
Aksjeandelen blir trappa ned frå 25 til 10 prosent mellom 57 og 67 år. Du kan slå av nedtrappinga om du ønsker det.
Ein liten andel av sparinga vert investert i eigedom (gjelder ikkje svanemerka forvaltning).
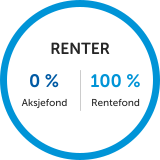
Renter: 100 % rentefond
For deg som vil ta minst mogleg risiko.
0 % aksjar / 100 % renter.
Stabil utvikling, men lågare forventa avkastning.
Ein liten del av sparinga blir investert i eigedom (gjelder ikkje svanemerka forvaltning).
Korleis blir pengane forvalta?
Når du har valt spareprofil, vel du korleis investeringane skal forvaltast. Du kan velje mellom tre forvaltningsformer: aktiv, indeks eller svanemerka forvaltning. Felles for alle tre er at dei bygger på dei same prinsippa for langsiktighet, risikospreiing og ansvarlege investeringar.
Aktiv forvaltning
For deg som vil gi pensjonssparinga fleire moglegheiter.
Vi meiner aktiv forvaltning gir betre moglegheiter for høgare avkastning over tid.
Vi tar aktive investeringsval i staden for berre å følge marknaden.
Erfarne forvaltarar gjer grundige analyser for å finne investeringsmoglegheiter andre overser.
Vi investerer breiare, også i eigedom og unoterte selskap.
Investeringane blir følgt tett opp med tydelege krav til berekraft.
For å gi deg ein best mogleg pensjon investerer vi òg i eigedom og utvalde prosjekt innan norsk, fornybar energi.
Desse investeringane
kan gi jamn og god avkastning over tid
bidrar til betre spreiing av risiko
gir tilgang til investeringar du normalt ikkje får som privatperson
Eigedom: Rundt fem prosent av sparinga blir investert i næringseigedom. Eigedom har historisk gitt stabil avkastning og bidrar til å gjere pensjonssparinga meir robust. SpareBank 1 Forsikring har lang erfaring med eigedom og eig bygg sentralt plassert i Oslo. Les meir om våre næringseigedomar.
Eigedom inngår i aktiv og indeksforvaltning, men ikkje i svanemerka forvaltning.
Fornybar energi: I aktiv forvaltning blir det også investert ein mindre andel i unoterte selskap innan fornybar energi. Dette gir fleire moglegheiter for avkastning og investeringar i løysingar for framtida.
Avkastningsrapportane
Tidlegare avkastning er ingen garanti for framtidig avkastning, men rapportane kan gi eit bilde av korleis spareprofilane og forvaltningsformene har utvikla seg over tid.
Spareprofil
Ein spareprofil, òg kalla investeringsprofil, fortel korleis sparinga di er sett saman. Det er typisk ei blanding av aksje- og rentefond. Du kan sjølv velje denne fordelinga, noko som vil påverke risiko og avkastning på sparepengane dine.
Når du sparer til pensjon, er det viktig å tenke langsiktig. Marknadene vil alltid gå opp og ned undervegs, men for pensjonssparing er det som regel viktigare å halde kursen enn å gjere endringar når marknaden svingar.
Spareprofil
Ein spareprofil, òg kalla investeringsprofil, fortel korleis sparinga di er sett saman. Det er typisk ei blanding av aksje- og rentefond. Du kan sjølv velje denne fordelinga, noko som vil påverke risiko og avkastning på sparepengane dine.
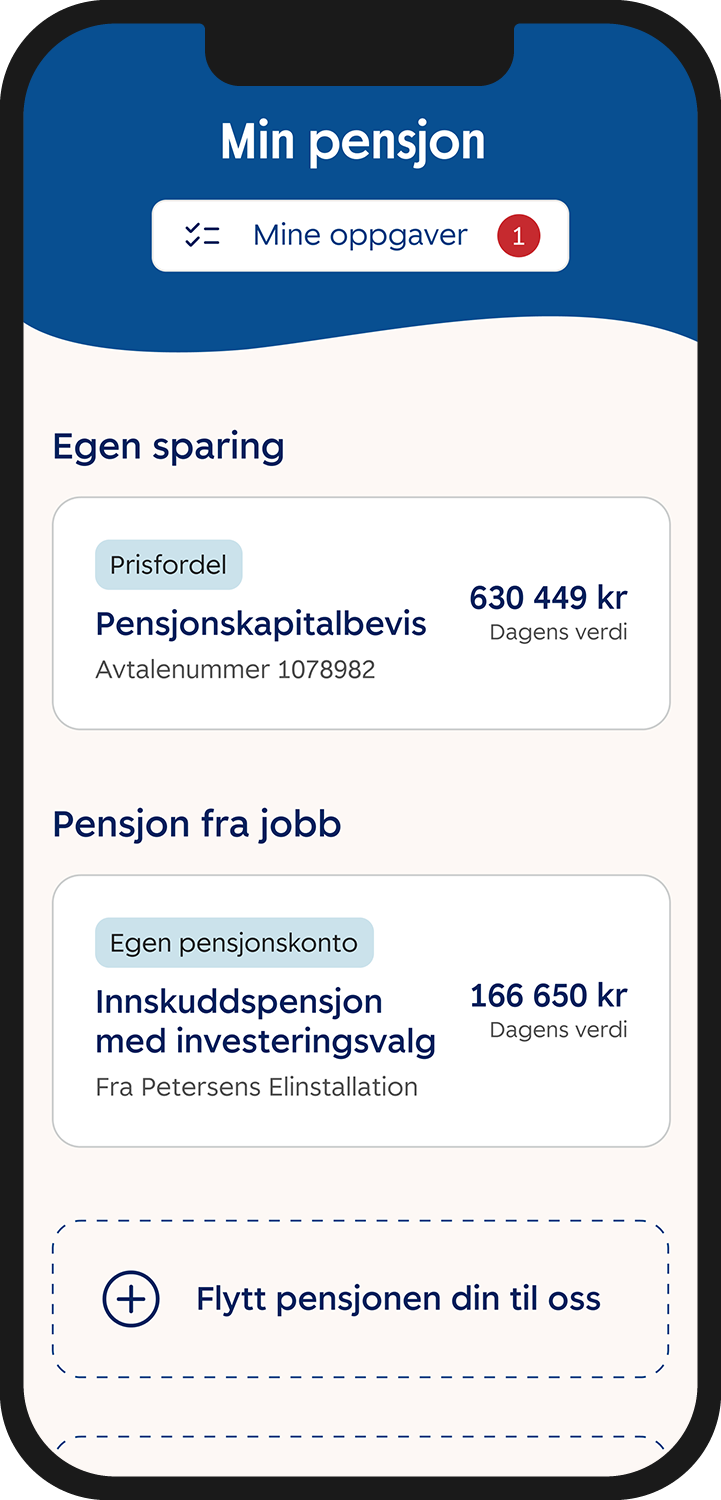
Få oversyn over pensjonen din
I kundeportalen Min pensjon kan du sjå korleis pengane dine er investert, velje spareprofil og følge avkastning over tid.
Spareprofil
Ein spareprofil, òg kalla investeringsprofil, fortel korleis sparinga di er sett saman. Det er typisk ei blanding av aksje- og rentefond. Du kan sjølv velje denne fordelinga, noko som vil påverke risiko og avkastning på sparepengane dine.
{
"EMAIL_FIELD_ERROR": "Skriv inn ei gyldig e-postadresse.",
"CHECKBOX_ERROR": "",
"CHECKBOX_GROUP_ERROR": "Vel minst eit av alternativa",
"DROPDOWN_ERROR": "Gjer eit val i nedtrekkslista.",
"DATE_TO_FROM_ERROR": "Ugyldig dato (eksempel på gyldig dato 31.12.2016).",
"RADIO_ERROR": "Vel eit alternativ.",
"POSTAL_CODE_ERROR": "Skriv inn eit gyldig postnummer (4 siffer).",
"TEXT_FIELD_ERROR": "Feltet må fyllast ut.",
"TEXT_FIELD_CONTENTS_ERROR": "Ugyldig verdi.",
"ACCOUNT_FIELD_ERROR": "Skriv inn eit gyldig kontonummer (11 siffer).",
"ORGANISATION_FIELD_ERROR": "Skriv inn eit gyldig organisasjonsnummer (9 siffer).",
"SSN_ERROR": "Skriv inn eit gyldig fødselsnummer (11 siffer).",
"PHONE_ERROR": "Skriv inn eit gyldig telefonnummer (8 siffer).",
"MOBILE_PHONE_NO_ERROR": "Skriv inn eit gyldig norsk mobilnummer (8 siffer)",
"SEARCH_ALLE": "Alle",
"MORE_INFO": "Vis meir informasjon",
"RESULT_TYPE_BANK": "Bankkontor",
"RESULT_TYPE_ADVISOR": "Rådgjevar",
"VIEW_IN_MAP": "Vis i kart",
"BEFORE_COUNT_TEXT": "Du har",
"AFTER_COUNT_TEXT": "oppgåve som ventar på deg",
"AFTER_COUNT_TEXT_PLURAL": "oppgåver som ventar på deg",
"MINE_OPPGAVER_LINK_TEXT": "Relevant for deg",
"MINE_OPPGAVER_CLOSE_TEXT": "Ikkje no",
"MINE_OPPGAVER_COUNT_TEXT": "ei",
"FORM_ERROR_LABEL":"Feil i skjema
",
"FORM_SUCCESS_LABEL":"Takk for din førespurnad",
"TEXT_FIELD_LENGTH_ERROR":"TEXT_FIELD_LENGTH_ERROR",
"TEXTAREA_FIELD_LENGTH_ERROR":"Maks 2000 teikn",
"NUMBER_ERROR": "Du kan kun skrive inn tal.",
"SEC_BLOCKER_DROPDOWN_DEFAULT": "Vel land",
"GLOBAL_SEARCH_NO_RESULT_TEXT": "Ingen treff på",
"GLOBAL_SEARCH_FACET_LABEL": "Vis resultat frå",
"MODAL_CLOSE": "Lukk",
"SEND_TO_BANK_BEFORE_INFO_TEXT": "Vil du kome rett til",
"SEND_TO_BANK_AFTER_INFO_TEXT": "neste gong?",
"SEND_TO_BANK_NEXT_BUTTON_TEXT": "Ja, hugs banken min",
"SEND_TO_BANK_CANCEL_BUTTON_TEXT": "Nei, ikkje no",
"SEND_TO_BANK_NEXT_DISCLAMER_TEXT": "For at du skal sleppe å velje bank kvar gong, bruker vi funksjonelle informasjonskapslar som lagrar korleis du bruker nettsidene og kva innstillingar du har gjort."
}