Hyttelån
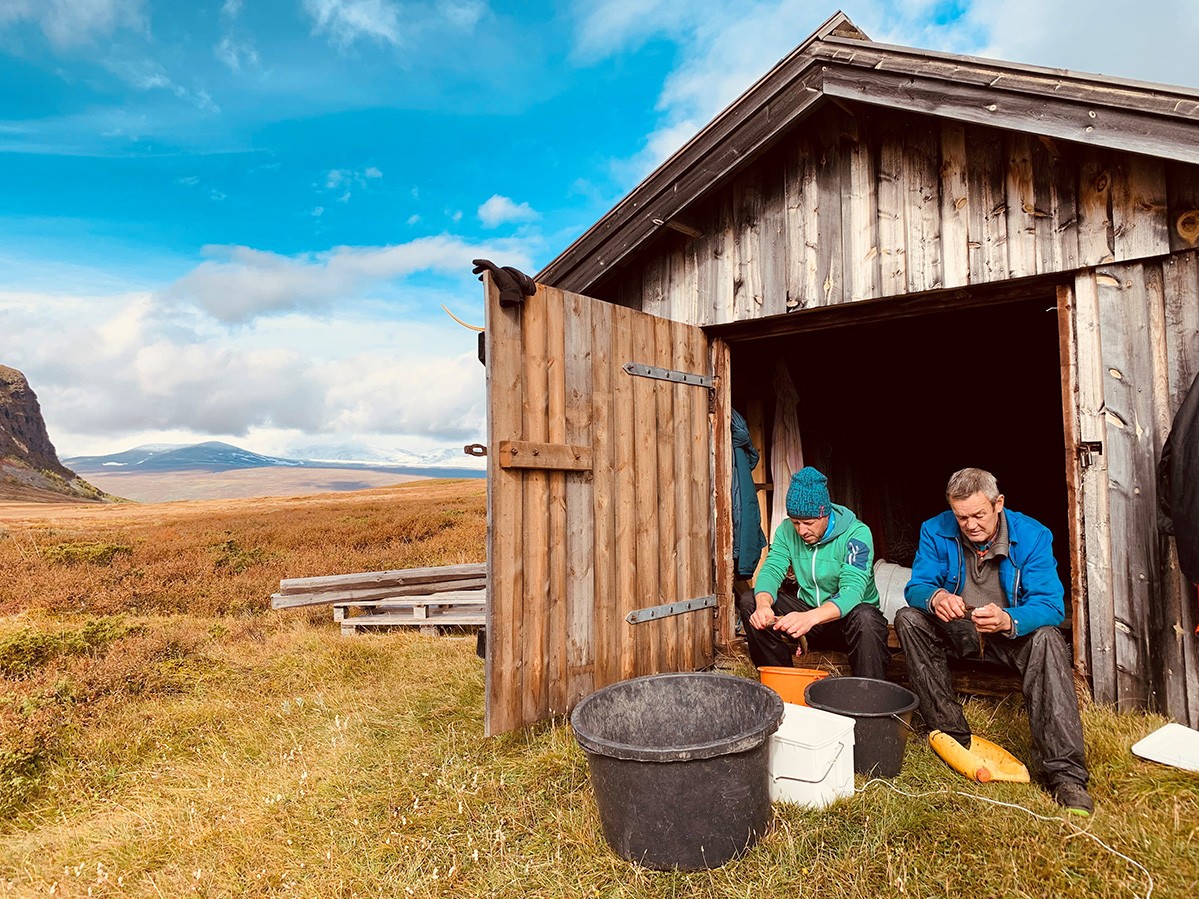
Frister det med lange dager ved sjøen eller peiskos på fjellet? Sammen med EiendomsMegler 1 Lillehammer og Gudbrandsdal kan vi hjelpe deg med hyttedrømmen!
Frister det med lange dager ved sjøen eller peiskos på fjellet? Sammen med EiendomsMegler 1 Lillehammer og Gudbrandsdal kan vi hjelpe deg med hyttedrømmen!
Priseksempel: Eff.rente 5,70%, lånebeløp kr. 2 mill. o/25 år, kredittkostnad samlet kr. 1.772.178,- totalt kr. 3.772.178,- Forutsetter
pant i bolig.
Gjør drømmen om egen hytte til virkelighet og få personlig oppfølging fra en av våre dyktige rådgivere. Få hyttehjelp hos oss.
Frister det med å våkne opp til lyden av bølgeskvulp ved sjøen eller ta en skogstur på fjellet?
Våre eiendomsmeglere har svært god kunnskap om sitt lokalmarked og vi har spesialiserte meglere på ulike geografiske områder.
Har du et eller flere hytteprosjekter, hjelper vi deg med lån i byggeperioden.
Ekstremvær, uhell eller besøk av ubudne gjester kan skje, også på hytta. Med hytteforsikring og innboforsikring er du trygg på at hytta og eiendelene dine er godt dekket dersom uhellet skulle være ute.
EiendomsMegler 1 har 160 kontorer spredt over hele Norge. Vi byr på masse erfaring og lokalkunnskap som du kan nyte godt av.
Ta en titt på hva som ligger ute av hytter til salgs, eller snakk med en eiendomsmegler som kan hjelpe deg å finne drømmehytta.
Som en hovedregel skal bankene ikke låne ut mer enn 90 % av kjøpesummen. Det betyr at du må ha 10 % egenkapital når du skal kjøpe bolig. I tillegg må du dekke omkostningene ved kjøpet. Hvor mye du må betale i omkostninger, avhenger av hvilken type bolig du kjøper.
Kjøper du en enebolig til 4 millioner kroner, må du altså ha 400 000 kroner i egenkapital. I tillegg må du betale ca. 100 000 kroner i omkostninger.
Du kan bruke BSU som egenkapital når du skal kjøpe bolig. Merk at du ikke kan spare mer på BSU-kontoen etter at du har begynt å bruke BSU-pengene, med mindre det er penger du har spart tidligere i år.
Det er mulig å låne mer enn 90 % av kjøpesummen hvis du har noen som kan stille som kausjonist.
Hvordan skaffe egenkapital?
Se også:
Egenkapital og finansiering
Ta opp boliglån uten egenkapital
Når du låner penger av banken, må du som regel tilby en form for sikkerhet. Det vil si at du lar banken ta pant i noe du eier, for eksempel bolig, hytte, tomt, bil eller båt.
Dersom du misligholder lånet ditt, altså at du ikke betaler renter og avdrag som avtalt, kan banken kreve at du selger tingen du eier og tilbakebetaler det du skylder. Ofte virker dette slik at desto bedre sikkerhet du klarer å stille til banken, desto bedre vilkår (renter) kan du få på pengene du låner. Derfor er også forbrukslån og kredittkort, som er lån uten sikkerhet, dyrere.
Se også:
Hvor mye egenkapital må jeg har for å kjøpe bolig?
Hvor mye kan jeg låne til bolig?
Når vi mottar en søknad om finanseringsbevis får du normalt sett svar etter 1-2 arbeidsdager, men det kan variere mellom høy- og lavsesong. Med et finansieringsbevis har du en bekreftelse på at du har fått innvilget lånet ditt, og er klar til å hive deg inn i budrunden.
Finansieringsbeviset kan du enkelt finne i mobilbanken din. Husk at du ikke bør fortelle eiendomsmegleren hvor mye du har fått i finansieringsbevis. Dette er forhandlingskortet ditt i budgivningen.
Se også:
Hva er et finansieringsbevis?
Som hovedregel kan du ikke låne mer enn fem ganger inntekten din. Dette kalles gjeldsgrad, og med gjeldsgrad menes all gjeld – også studielån, billån, forbrukslån, kredittkortgjeld og fellesgjeld. Du kan se hele din samlede gjeld i Gjeldsregisteret.
Eksempel:
Skattefri inntekt tas med i beregningen av årsinntekt, så lenge du kan dokumentere den og at den er stabil over tid. Det betyr at inntekter fra utleie, barnetrygd og lignende blir inkludert i regnestykket.
I tillegg til gjeldsgrad vil banken også vurdere din betjeningsevne. Banken legger til grunn at du må tåle en renteøkning på minimum 3 prosentpoeng fra dagens nivå eller minst 7 prosent. Dette kalles «stressrente». Den kan gjøre at personer og familier med lav inntekt (og lave inntekstutsikter) kanskje ikke får låne fullt fem ganger inntekten.
I Norge er det utlånsforskriften som sier for hvor mye du kan få i lån, og alle banker i Norge må følge de samme reglene.
Prisen på hytteforsikring kan koste alt fra noen hundrelapper i året, til mange tusen. Prisen er beregnes blant annet ut ifra hvor stor hytta er, hvor den ligger, når den ble bygget og om det er innlagt vann og strøm. Prisen påvirkes også av hvilken egenandel du velger, samt tileggsdekninger. I tillegg kommer samlerabatten.
Har du adressen (eller gårds- og bruksnummeret), kan du beregne pris på hytteforsikringen her og nå.
Innboforsikring på hytta
Husk at innboforsikringen du har hjemme ikke dekker innboet i hytta. Har du hytte må du også ha en egen innboforsikring på hytta. Dette kan du enten kjøpe sammen med hytteforsikringen, eller som en egen forsikring dersom du allerede har hytteforsikring.
Bygge hytte?
Er hytta under oppføring anbefaler vi en byggeforsikring som blant annet dekker skader og tyveri under oppføringsperioden. Les mer om byggeforsikring av hytte.
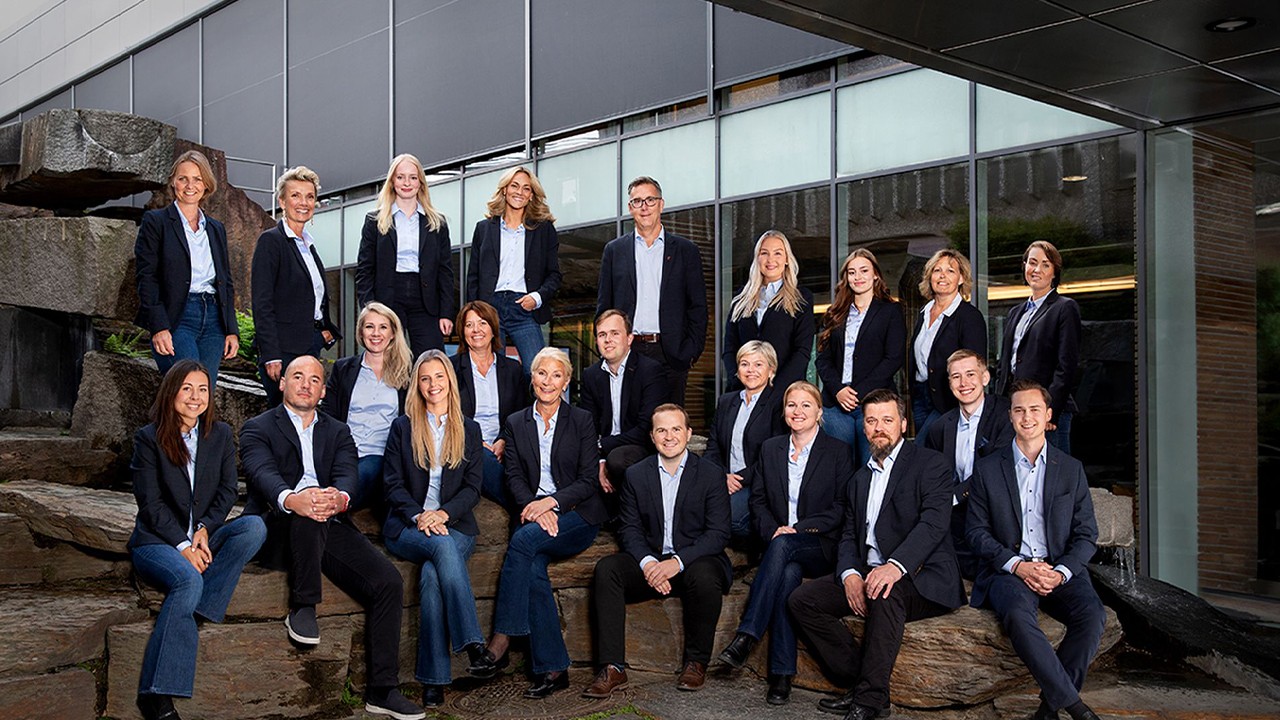
Bak eienddomsmegleren du velger er det alltid et dyktig team som bistår deg gjennom prosessen. Våre eiendomsmeglere er lokalisert på 4 avdelinger fra Lillehammer i sør til Otta i nord. De byr på masse erfaring og lokalkunnskap som du kan nyte godt av.
Ta en titt på hva som ligger ute av hytter til salgs, eller ta kontakt med en av våre eiendomsmeglere så hjelper de deg å finne drømmehytta.
Ønsker du å bytte fra en annen bank til oss? Vi hjelper deg med å avslutte og flytte kontoene dine.
Sjekk også våre LOfavør-fordeler om du er medlem i et LO-forbund.
Vi har engasjerte rådgivere med lokalkunnskap om næringer. Hos oss får du hjelp med planlegging og viktige avgjørelser når du vil selge eller kjøpe fritidstomter.
Du kan sammenligne våre priser med priser fra andre selskaper på Finansportalen.no